Domain staatsorgan.de kaufen?
Wir ziehen mit dem Projekt
staatsorgan.de um.
Sind Sie am Kauf der Domain
staatsorgan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain staatsorgan.de kaufen?
Wie werden Anzahlungen gebucht?
Anzahlungen werden in der Buchhaltung als Verbindlichkeiten gegenüber dem Kunden erfasst. Wenn ein Kunde eine Anzahlung leistet, wird diese in der Regel als Einnahme verbucht, da das Unternehmen das Geld bereits erhalten hat. Gleichzeitig wird die Verbindlichkeit gegenüber dem Kunden als Verbindlichkeit in der Bilanz ausgewiesen. Sobald die Leistung erbracht wurde, wird die Verbindlichkeit reduziert und der Umsatz entsprechend erhöht. Es ist wichtig, Anzahlungen ordnungsgemäß zu verbuchen, um eine genaue und korrekte Buchführung sicherzustellen. **
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **
Ähnliche Suchbegriffe für Anzahlungen
Top-Angebote
Produkte zum Begriff Anzahlungen:
-
Fachredaktion:Deutsches Beamte, Fachbücher von Walhalla FachredaktionDas aktuelle Beamtenrecht Nordrhein-Westfalen. Die kompakte Textausgabe Deutsches Beamten-Jahrbuch Nordrhein-Westfalen 2025 informiert umfassend und zuverlässig über die aktuelle Rechtslage - am Arbeitsplatz, in Verhandlungen sowie unterwegs. Die einfache Leitziffernsystematik und das übersichtliche Stichwortverzeichnis machen es leicht, die einschlägigen Rechtsgrundlagen schnell zu finden: I Statusrecht II Laufbahnrecht, Ausbildung III Besoldung IV Versorgung V Personalvertretung VI Reise- und Umzugskosten, Trennungsgeld VII Beihilfe, Fürsorge VIII Soziale Schutzvorschriften, Familienförderung, Vermögensbildung IX Verfassung, Verwaltungsrecht X Allgemeine Schutzvorschriften. Das handliche Nachschlagewerk für Beamtinnen und Beamte, Anwärterinnen und Anwärter, Versorgungsempfänger und -empfängerinnen, Vertrauenspersonen im öffentlichen Dienst, Personalratsmitglieder sowie Führungsverantwortliche. Jetzt mit 3-monatigem Testzugang zum Online-Dienst: Erstmals erhalten Sie parallel zum Druckwerk auch einen digitalen Zugriff auf die Inhalte. Der Online-Dienst ist orts- und zeitunabhängig aufrufbar.33,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Building Institution, Fachbücher von Kim FörsterDas Fachbuch "Building Institution" von Kim Förster bietet eine umfassende Analyse der Entwicklung der Architektur als Beruf und Disziplin in der postmodernen Ära. Es beleuchtet die Geschichte des Institute for Architecture and Urban Studies, das von 1967 bis 1985 in New York aktiv war. Durch umfangreiche Archivforschung und mündliche Überlieferungen wird eine kollektive Biografie erstellt, die die vielfältigen Rollen des Instituts und das dynamische Zusammenspiel von Forschung, Design, Bildung, Kultur und Verlagswesen detailliert darstellt. Der Band untersucht die Transformation der kulturellen Produktion in eine Praxis sowie die kulturelle und globale Postmodernisierung der Architektur und leistet damit einen bedeutenden Beitrag zur institutionellen Geschichte der Architektur.51,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
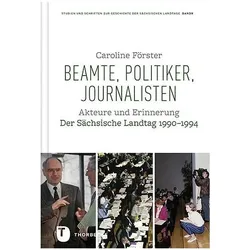
Beamte, Politiker, Journalisten, Fachbücher von Caroline FörsterDas Fachbuch "Beamte, Politiker, Journalisten" von Caroline Förster bietet eine umfassende Oral-History-Studie, die 25 Jahre nach der konstituierenden Sitzung des Sächsischen Parlaments entstanden ist. In diesem Werk kommen verschiedene Akteure zu Wort, darunter Verwaltungsbeamte, Parlamentarier und Journalisten, die ihre Perspektiven auf den ersten Sächsischen Landtag nach 1990 schildern. Die Erzählungen zeichnen ein differenziertes Bild der Erwartungen und Vorstellungen, die stark von der Herkunft der Zeitzeugen geprägt sind. Die Studie kontextualisiert diese persönlichen Berichte mit schriftlichen Quellen und beleuchtet den Transformationsprozess zwischen Ost- und Westdeutschland am Beispiel eines Landesparlaments. Durch die Kombination von persönlichen Erfahrungen und historischen Dokumenten wird ein tiefgehendes Verständnis für die politischen und gesellschaftlichen Veränderungen in Sachsen vermittelt.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **
-
Sind geleistete Anzahlungen erfolgswirksam?
Sind geleistete Anzahlungen erfolgswirksam? Geleistete Anzahlungen sind in der Regel erfolgswirksam, da sie als Einnahmen verbucht werden und somit das Ergebnis des Unternehmens beeinflussen. Sie werden in der Gewinn- und Verlustrechnung als Ertrag ausgewiesen. Allerdings können geleistete Anzahlungen auch als Verbindlichkeiten in der Bilanz ausgewiesen werden, wenn sie noch nicht abgearbeitet oder erfüllt wurden. In diesem Fall würden sie das Eigenkapital des Unternehmens mindern. Es ist wichtig, zwischen geleisteten Anzahlungen als Einnahmen und als Verbindlichkeiten zu unterscheiden, da sie unterschiedliche Auswirkungen auf die finanzielle Lage des Unternehmens haben. Generell sollten geleistete Anzahlungen transparent in der Bilanz und Gewinn- und Verlustrechnung ausgewiesen werden, um einen klaren Überblick über die finanzielle Situation des Unternehmens zu gewährleisten. **
-
Wann Vorsteuerabzug bei geleisteten Anzahlungen?
Wann Vorsteuerabzug bei geleisteten Anzahlungen? **
-
Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
Wie buche ich geleistete Anzahlungen?
Um geleistete Anzahlungen zu buchen, musst du zunächst ein Konto für geleistete Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn ein Kunde eine Anzahlung leistet, buchst du den Betrag als Einnahme auf das Konto für geleistete Anzahlungen. Sobald die Leistung erbracht wurde und die Rechnung ausgestellt wird, überträgst du den Betrag von den geleisteten Anzahlungen auf das entsprechende Einnahmekonto. Auf diese Weise behältst du den Überblick über die Anzahlungen und die tatsächlichen Einnahmen in deinem Unternehmen. Es ist wichtig, dass du alle Buchungen sorgfältig dokumentierst, um eine genaue und ordnungsgemäße Buchführung zu gewährleisten. **
Wann müssen Anzahlungen versteuert werden?
Anzahlungen müssen versteuert werden, sobald sie als Einnahmen verbucht werden. Dies bedeutet, dass sie in dem Jahr versteuert werden müssen, in dem sie erhalten wurden, unabhhängig davon, ob die Leistung bereits erbracht wurde oder nicht. Es spielt keine Rolle, ob die Anzahlung in bar, per Scheck, Überweisung oder in Form von Sachleistungen erfolgt. Es ist wichtig, Anzahlungen ordnungsgemäß zu dokumentieren und in der Buchhaltung zu erfassen, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
Top-Angebote
Produkte zum Begriff Anzahlungen:
-
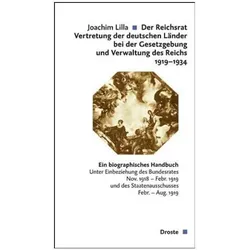
Der Reichsrat - Vertretung der deutschen Länder bei der Gesetzgebung und Verwaltung des Reichs 1919-, Fachbücher von Joachim LillaDas Fachbuch "Der Reichsrat - Vertretung der deutschen Länder bei der Gesetzgebung und Verwaltung des Reichs 1919-" von Joachim Lilla bietet eine umfassende Analyse der Zusammensetzung und Funktion des Reichsrats während der Weimarer Republik. Es beleuchtet die Entwicklung dieser Institution, die 1919 in Fortführung ihrer Vorgänger, des Bundesrates und des Staatenausschusses, tätig wurde. Das Handbuch dokumentiert biografisch insgesamt 819 Bevollmächtigte und stellvertretende Bevollmächtigte, die im Reichsrat vertreten waren. In der Einleitung wird die Geschichte und die Tätigkeiten des Reichsrats detailliert dargestellt, einschliesslich der Rolle der preussischen Provinzen. Dieses Werk ist eine wertvolle Ressource für alle, die sich mit der politischen Geschichte Deutschlands und der Entwicklung der föderalen Strukturen auseinandersetzen möchten.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fachredaktion:Deutsches Beamte, Sachbücher von Walhalla FachredaktionDas aktuelle Beamtenrecht Bayern Die kompakte Textausgabe Deutsches Beamten-Jahrbuch Bayern 2022/2023 informiert umfassend und zuverlässig über die aktuelle Rechtslage - am Arbeitsplatz, in Verhandlungen sowie unterwegs. Die einfache Leitziffernsystematik und das übersichtliche Stichwortverzeichnis machen es leicht, die einschlägigen Rechtsgrundlagen schnell zu finden: I Statusrecht II Laufbahnrecht, Ausbildung III Besoldung IV Versorgung V Personalvertretung VI Reise- und Umzugskosten, Trennungsgeld VII Beihilfe, Fürsorge VIII Soziale Schutzvorschriften, Familienförderung, Vermögensbildung IX Verfassung, Verwaltungsrecht X Allgemeine Schutzvorschriften Das handliche Nachschlagewerk für Beamtinnen und Beamte, Anwärterinnen und Anwärter, Versorgungsempfänger und -empfängerinnen, Vertrauenspersonen im öffentlichen Dienst, Personalratsmitglieder sowie Führungsverantwortliche. Jetzt mit 3-monatigem Testzugang zum Online-Dienst: Erstmals erhalten Sie parallel zum Druckwerk auch einen digitalen Zugriff auf die Inhalte. Der Online-Dienst ist orts- und zeitunabhängig aufrufbar.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fachredaktion:Deutsches Beamte, Fachbücher von Walhalla FachredaktionDas aktuelle Beamtenrecht Nordrhein-Westfalen. Die kompakte Textausgabe Deutsches Beamten-Jahrbuch Nordrhein-Westfalen 2025 informiert umfassend und zuverlässig über die aktuelle Rechtslage - am Arbeitsplatz, in Verhandlungen sowie unterwegs. Die einfache Leitziffernsystematik und das übersichtliche Stichwortverzeichnis machen es leicht, die einschlägigen Rechtsgrundlagen schnell zu finden: I Statusrecht II Laufbahnrecht, Ausbildung III Besoldung IV Versorgung V Personalvertretung VI Reise- und Umzugskosten, Trennungsgeld VII Beihilfe, Fürsorge VIII Soziale Schutzvorschriften, Familienförderung, Vermögensbildung IX Verfassung, Verwaltungsrecht X Allgemeine Schutzvorschriften. Das handliche Nachschlagewerk für Beamtinnen und Beamte, Anwärterinnen und Anwärter, Versorgungsempfänger und -empfängerinnen, Vertrauenspersonen im öffentlichen Dienst, Personalratsmitglieder sowie Führungsverantwortliche. Jetzt mit 3-monatigem Testzugang zum Online-Dienst: Erstmals erhalten Sie parallel zum Druckwerk auch einen digitalen Zugriff auf die Inhalte. Der Online-Dienst ist orts- und zeitunabhängig aufrufbar.33,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Building Institution, Fachbücher von Kim FörsterDas Fachbuch "Building Institution" von Kim Förster bietet eine umfassende Analyse der Entwicklung der Architektur als Beruf und Disziplin in der postmodernen Ära. Es beleuchtet die Geschichte des Institute for Architecture and Urban Studies, das von 1967 bis 1985 in New York aktiv war. Durch umfangreiche Archivforschung und mündliche Überlieferungen wird eine kollektive Biografie erstellt, die die vielfältigen Rollen des Instituts und das dynamische Zusammenspiel von Forschung, Design, Bildung, Kultur und Verlagswesen detailliert darstellt. Der Band untersucht die Transformation der kulturellen Produktion in eine Praxis sowie die kulturelle und globale Postmodernisierung der Architektur und leistet damit einen bedeutenden Beitrag zur institutionellen Geschichte der Architektur.51,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Anzahlungen gebucht?
Anzahlungen werden in der Buchhaltung als Verbindlichkeiten gegenüber dem Kunden erfasst. Wenn ein Kunde eine Anzahlung leistet, wird diese in der Regel als Einnahme verbucht, da das Unternehmen das Geld bereits erhalten hat. Gleichzeitig wird die Verbindlichkeit gegenüber dem Kunden als Verbindlichkeit in der Bilanz ausgewiesen. Sobald die Leistung erbracht wurde, wird die Verbindlichkeit reduziert und der Umsatz entsprechend erhöht. Es ist wichtig, Anzahlungen ordnungsgemäß zu verbuchen, um eine genaue und korrekte Buchführung sicherzustellen. **
-
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **
-
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **
-
Sind geleistete Anzahlungen erfolgswirksam?
Sind geleistete Anzahlungen erfolgswirksam? Geleistete Anzahlungen sind in der Regel erfolgswirksam, da sie als Einnahmen verbucht werden und somit das Ergebnis des Unternehmens beeinflussen. Sie werden in der Gewinn- und Verlustrechnung als Ertrag ausgewiesen. Allerdings können geleistete Anzahlungen auch als Verbindlichkeiten in der Bilanz ausgewiesen werden, wenn sie noch nicht abgearbeitet oder erfüllt wurden. In diesem Fall würden sie das Eigenkapital des Unternehmens mindern. Es ist wichtig, zwischen geleisteten Anzahlungen als Einnahmen und als Verbindlichkeiten zu unterscheiden, da sie unterschiedliche Auswirkungen auf die finanzielle Lage des Unternehmens haben. Generell sollten geleistete Anzahlungen transparent in der Bilanz und Gewinn- und Verlustrechnung ausgewiesen werden, um einen klaren Überblick über die finanzielle Situation des Unternehmens zu gewährleisten. **
Ähnliche Suchbegriffe für Anzahlungen
-
Beamte, Politiker, Journalisten, Fachbücher von Caroline FörsterDas Fachbuch "Beamte, Politiker, Journalisten" von Caroline Förster bietet eine umfassende Oral-History-Studie, die 25 Jahre nach der konstituierenden Sitzung des Sächsischen Parlaments entstanden ist. In diesem Werk kommen verschiedene Akteure zu Wort, darunter Verwaltungsbeamte, Parlamentarier und Journalisten, die ihre Perspektiven auf den ersten Sächsischen Landtag nach 1990 schildern. Die Erzählungen zeichnen ein differenziertes Bild der Erwartungen und Vorstellungen, die stark von der Herkunft der Zeitzeugen geprägt sind. Die Studie kontextualisiert diese persönlichen Berichte mit schriftlichen Quellen und beleuchtet den Transformationsprozess zwischen Ost- und Westdeutschland am Beispiel eines Landesparlaments. Durch die Kombination von persönlichen Erfahrungen und historischen Dokumenten wird ein tiefgehendes Verständnis für die politischen und gesellschaftlichen Veränderungen in Sachsen vermittelt.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Vorsteuerabzug bei geleisteten Anzahlungen?
Wann Vorsteuerabzug bei geleisteten Anzahlungen? **
-
Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
-
Wie buche ich geleistete Anzahlungen?
Um geleistete Anzahlungen zu buchen, musst du zunächst ein Konto für geleistete Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn ein Kunde eine Anzahlung leistet, buchst du den Betrag als Einnahme auf das Konto für geleistete Anzahlungen. Sobald die Leistung erbracht wurde und die Rechnung ausgestellt wird, überträgst du den Betrag von den geleisteten Anzahlungen auf das entsprechende Einnahmekonto. Auf diese Weise behältst du den Überblick über die Anzahlungen und die tatsächlichen Einnahmen in deinem Unternehmen. Es ist wichtig, dass du alle Buchungen sorgfältig dokumentierst, um eine genaue und ordnungsgemäße Buchführung zu gewährleisten. **
-
Wann müssen Anzahlungen versteuert werden?
Anzahlungen müssen versteuert werden, sobald sie als Einnahmen verbucht werden. Dies bedeutet, dass sie in dem Jahr versteuert werden müssen, in dem sie erhalten wurden, unabhhängig davon, ob die Leistung bereits erbracht wurde oder nicht. Es spielt keine Rolle, ob die Anzahlung in bar, per Scheck, Überweisung oder in Form von Sachleistungen erfolgt. Es ist wichtig, Anzahlungen ordnungsgemäß zu dokumentieren und in der Buchhaltung zu erfassen, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.